LA CORSA DEI TASSI NON È FINITA


Dove arriveranno i tassi d’interesse e quanto potranno danneggiare la crescita economica? E potranno alla fine generare una grande rotazione dei portafogli investiti dalle azioni alle obbligazioni? Le cause, le conseguenze, i paragoni con il recente passato (1973) e le previsioni che ne conseguono, le quali risultano piuttosto preoccupanti…
CAUSE E CONSEGUENZE IMMEDIATE
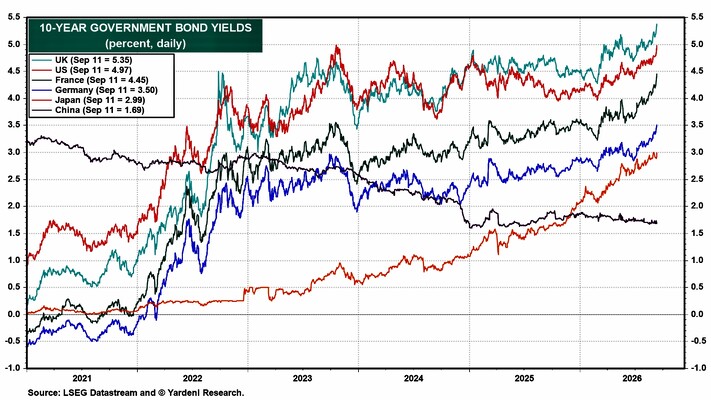
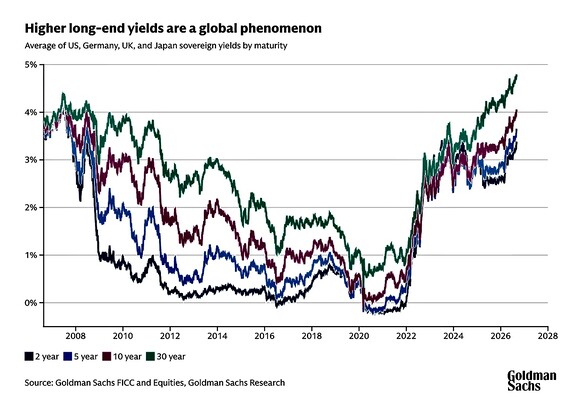
I rendimenti dei titoli di Stato di tutto il mondo sono saliti ai massimi dell’ultimo ventennio, in particolare quello americano che a 10 anni ha superato il 5%, massimo dal 2007, contro il 4% di febbraio 2026. Le conseguenze di questi rialzi vanno in molte direzioni: dalla svalutazione dei corsi dei titoli a reddito fisso emessi con un rendimento più basso al maggior costo del denaro per tutti coloro che debbono finanziarsi, a partire dalle nazioni e dagli organismi sovranazionali, fino a una crisi di fiducia dei mercati e al concreto rischio di trascinare il mondo in recessione.
Quanto alle cause, tutti gli osservatori ne indicano almeno tre:
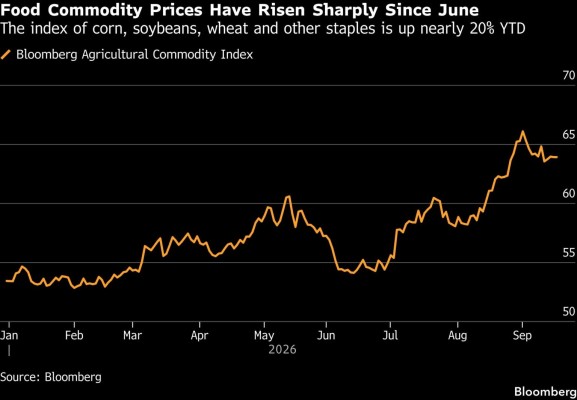
- rincari di petrolio, gas e materie prime, che spingeranno l’inflazione,
- timori di solvibilità per i debiti pubblici eccessivi, aggravati dalla spesa per le armi,
- squilibrio tra domanda e offerta di bond (anche corporate), che sospinge i tassi.
L’INSTABILITÀ CHE NE CONSEGUE
Per i mercati finanziari il complesso delle cause e delle conseguenze appena descritte genera instabilità e numerose conseguenze. Innanzitutto la congiuntura lascia supporre che le banche centrali, rimaste indietro rispetto agli eventi, proseguiranno a rialzare il costo del denaro, sebbene ciò non fornisca alcuna garanzia di effetti benefici sull’inflazione dal momento che le cause di quest’ultima non dipendono dal surriscaldamento dell’economia o da eccessiva domanda di beni di consumo, bensì dalla scarsità di offerta di derrate e materie prime.
I rialzi del costo del denaro metteranno pressione su famiglie e imprese e possono arrivare a causare l’entrata in recessione delle principali economie occidentali, con ulteriori spiacevoli conseguenze e un incremento della volatilità dei mercati finanziari.
IL COSTO DELL’ENERGIA CONTINUA A CRESCERE
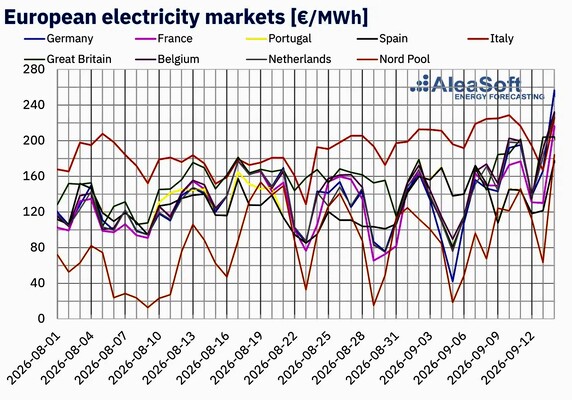
Il prezzo dell’energia sale non solo a causa della minor disponibilità di combustibili fossili, bensì anche per i maggiori costi del loro trasporto, per la sempre più scarsa capacità globale di raffinazione e lavorazione dei derivati del petrolio (che erano concentrati in Medio Oriente) e come conseguenza di una domanda di energia che cresce più della capacità di produrla. E poiché il suo costo è centrale tra i fattori di produzione di ogni cosa, ciò potrebbe sospingere l’inflazione ben più in alto del solo maggior prezzo di petrolio e gas.
Così come le banche centrali potrebbero aver sottovalutato il problema che deriva dall’instabilità derivante dal Medio Oriente in fiamme perché esse misurano la congiuntura economica attuale con almeno un mese di ritardo a causa della necessità di rilevare i dati statistici ed elaborarli.
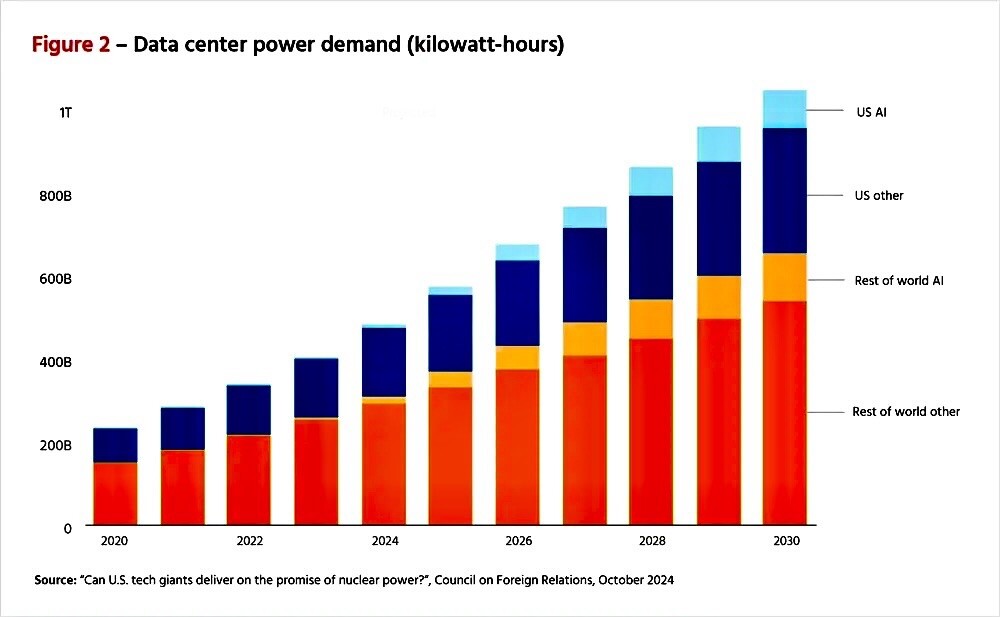
Ancora oggi la crescita economica (soprattutto americana ma anche asiatica) sembra proseguire, con ottimi profitti delle società quotate, buone prospettive derivanti dalle ricadute positive delle nuove tecnologie su tutti i settori industriali, disoccupazione moderata e grandi ammortizzatori sociali che limitano l’impatto negativo della transizione tecnologica in corso. L’impatto dei rincari e del maggior costo del denaro ci metterà qualche tempo perché affligga i dati statistici e i profitti aziendali, ma sembra scontato.
Anche la transizione verso un mondo che produce meno emissioni nocive è ancora in essere, ma evidentemente sta passando in secondo piano a causa delle emergenze che stanno venendo alla ribalta.
MA L’ECONOMIA CONTINUERÀ A CORRERE?
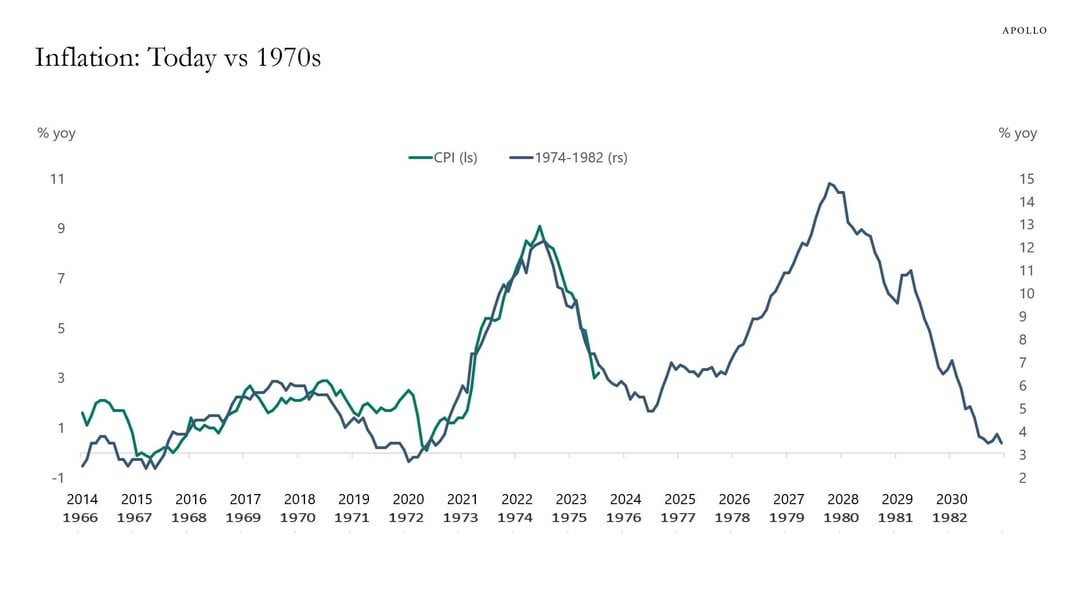
Un’economia sana ed in crescita, viene osservato, può tranquillamente assorbire un maggior livello dei tassi d’interesse senza andare automaticamente in contrazione. Il punto tuttavia non è cosa è successo fino a ieri bensì cosa potrà accadere nel prossimo futuro, soprattutto ai mercati finanziari, i cui investitori debbono necessariamente farsi delle domande per valutare le proprie strategie. E le risposte faticano ad arrivare perché la storia non ci aiuta: l’unica congiuntura simile a quella che si sta configurando oggi è quella dello shock petrolifero del 1973. Non tanto per il rialzo del prezzo attuale del petrolio, quanto per le prospettive di scarsità di futuro approvvigionamento.
E se guardiamo all’elevata inflazione che venne generata mezzo secolo fa a seguito della Guerra del Kippur, c’è parecchio da preoccuparsi. La seconda ondata di inflazione e di rialzi dei tassi d’interesse che si sviluppò dal 1978 in avanti (cioè 5 anni dopo la guerra) arrivò a minare pesantemente consumi e investimenti, introducendo inoltre un’instabilità complessiva che comportò una crisi generale dei mercati finanziari.
LA POSSIBILE GRANDE ROTAZIONE DEI PORTAFOGLI
Oggi non è ancora successo quasi nulla di tutto questo perché i rialzi dei rendimenti a lungo termine non hanno generato quasi alcuno shock sui listini delle borse valori. La vera differenza potrebbe materializzarsi nel momento in cui i maggiori rendimenti dei titoli a reddito fisso dovessero diventare più appetibili dei profitti delle imprese quotate. Se però, a seguito di ulteriori rialzi dei tassi, dovesse originarsi una rotazione dei portafogli degli investitori dal mercato azionario a quello obbligazionario (anche per motivi di prudenza), allora la situazione inizierebbe ad apparire molto meno tranquilla di quella oggi osservabile. E tale rotazione ha una certa probabilità di essere già iniziata.
Una ulteriore fonte di instabilità può provenire inoltre da una possibile crisi di fiducia degli investitori circa la solvibilità dei principali debitori, pubblici e privati. Per quanto riguarda i debiti nazionali è chiaro che qualora a un maggior costo del debito in essere si sommasse una riduzione del gettito fiscale conseguente al rallentamento economico, si innesterebbe una spirale recessiva, anche perché la conseguente potenziale riduzione della spesa pubblica impatterebbe sullo stato sociale nel momento peggiore.
In passato i governi occidentali sono riusciti a tenere la barra dritta perché avevano meno debiti di oggi e minore necessità di sostenere la spesa per infrastrutture ed armamenti.
Per i grandi debitori privati (a partire dai mega-progetti afferenti alle infrastrutture necessarie per l’intelligenza artificiale) un maggior costo del denaro e una potenziale riduzione dei flussi di cassa attesi provocherebbe un’impennata nel rischio percepito dagli investitori, i quali pretenderebbero di conseguenza ulteriori rialzi dei rendimenti.
LA FINE DELLO “YEN CARRY TRADE”
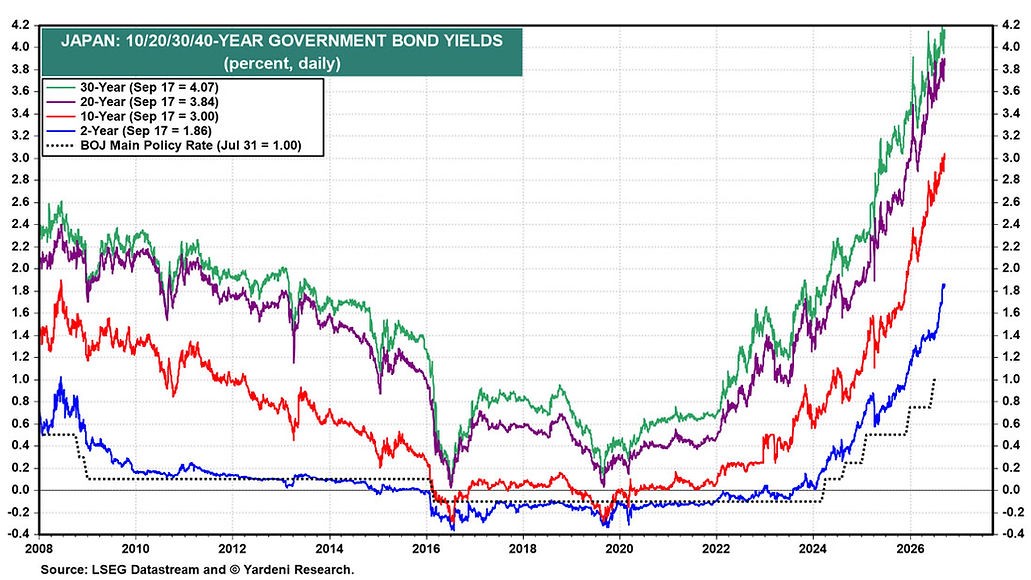
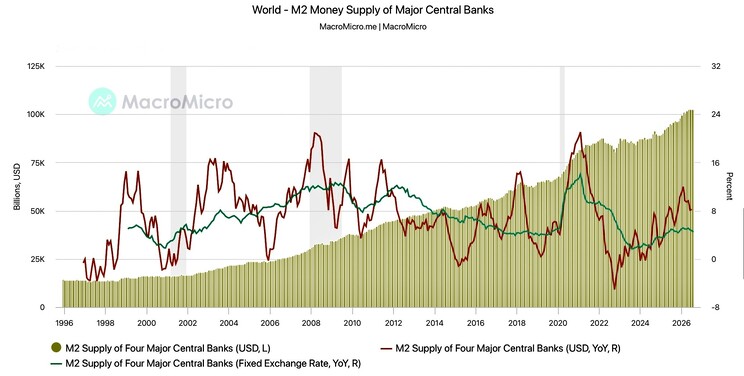
l rialzo dei tassi in corso sembra perciò soltanto l’inizio di un’epoca storica in cui potremmo sperimentare un regime monetario molto più stringente, e nel quale la liquidità in circolazione sembra tristemente destinata a ridursi, anche a causa del cambio delle politiche monetarie del Giappone, che sta impattando non poco sul mercato globale dei capitali a causa della crisi dell’arcinoto “yen carry trade”.
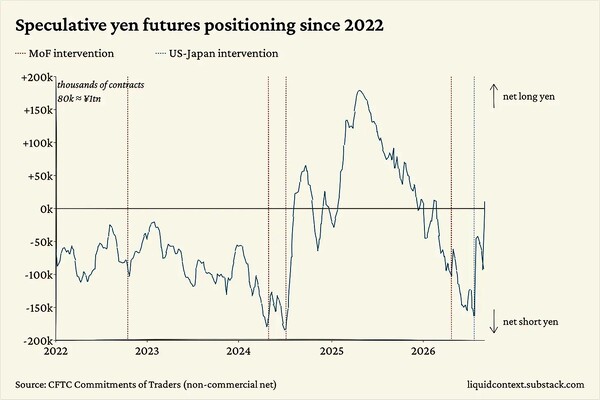
Se poi le politiche monetarie delle banche centrali, invece di voler contrastare la situazione attuale con determinazione e lungimiranza, continueranno ad essere “data dependent”, cioè ad essere dipendenti dalle rilevazioni statistiche economiche, ci saranno ovvie conseguenze in termini di volatilità dei corsi e di imprevedibilità degli scenari, perché con le loro risposte tardive esse potrebbero amplificare i problemi invece di anticiparli ed arginarli.
REAZIONE A CATENA
In conclusione il rischio concreto per l’economia globale è quello di una serie di effetti a catena che potrebbero portare sui mercati finanziari incertezza, illiquidità e un ribasso strutturale delle valutazioni. Molto dipenderà dalla possibile gravità degli eventi geopolitici e dalla lungimiranza (speriamo) dei governi e delle banche centrali. E’ quasi certo invece che nei prossimi mesi l’incremento del costo del denaro e dei rischi percepiti dagli investitori possa provocare un rallentamento nello sviluppo economico globale, anche se -appunto- le statistiche economiche risultano ancora positive perché possa essere gridato un allarme.
Qui però occorre abbandonare l’ottica strettamente descrittiva della situazione complessiva ed esprimere anche qualche valutazione soggettiva: l’impressione personale è che la situazione geopolitica mediorientale sia in realtà molto più aggrovigliata di quanto i mezzi di comunicazione di massa vogliano farci percepire, per motivi storici e strategici la cui esplicazione andrebbe al di là di una valutazione strettamente economico-finanziaria.
E dal momento che buona parte delle cause dei timori di inflazione derivano dagli shock da offerta provocati dalle tensioni geopolitiche, ci sono fondati motivi per temere che i costi di produzione continueranno a salire e i tassi d’interesse non potranno che seguirli a ruota.
CONCLUSIONI
Se questa interpretazione fosse corretta, allora l’instabilità dei mercati potrebbe essere destinata a crescere e le strette monetarie non potranno che moltiplicarsi, con la conseguente grande rotazione dei portafogli che non potrà non generare effetti riduttivi sistematici anche sui listini delle borse valori, sospingendo tutto il mercato finanziario ad un approccio più prudenziale nei confronti delle attese circa gli eventi futuri.
Stefano di Tommaso